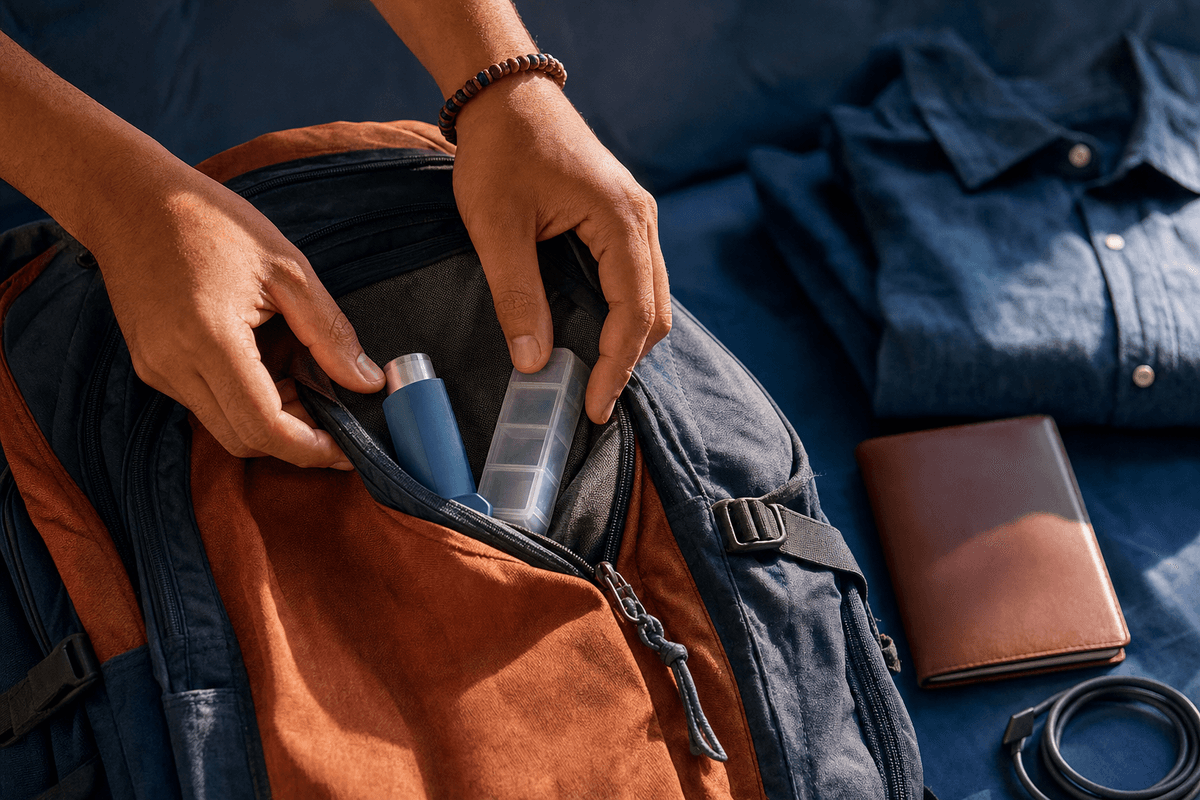
Doença preexistente é qualquer condição de saúde diagnosticada ou tratada antes da contratação do seguro viagem, como asma, diabetes, hipertensão ou transtorno de ansiedade. Os planos cobrem o atendimento de urgência e emergência dessas condições até um limite próprio, geralmente menor que a cobertura médica principal, definido nas condições gerais da apólice (o contrato que lista tudo o que o seguro paga e exclui).
Quem embarca para seis meses ou um ano de intercâmbio preenche a ficha médica da escola, junta documento de visto e, em algum momento, trava na mesma dúvida: se a crise de asma ou o ajuste da medicação acontecer lá fora, o seguro paga ou nega?
A resposta depende de três linhas da apólice que quase ninguém lê antes de assinar. Este guia mostra onde elas estão e como comparar planos de longa duração sem cair em pegadinha.
O que é doença preexistente no seguro viagem

Doença preexistente é qualquer condição de saúde que você já conhecia antes do embarque: diagnosticada, em tratamento ou com sintomas percebidos, mesmo sem laudo médico. Hipertensão, diabetes e asma são os exemplos clássicos. A maioria das apólices (o contrato do seguro) exclui essas condições da cobertura médica comum, oferecendo no máximo um atendimento emergencial limitado. Quem vai passar seis meses ou um ano fora precisa entender essa cláusula antes de assinar.
Como as seguradoras definem preexistência
O critério é o conhecimento prévio, não o papel. Se você usa bombinha para asma desde a adolescência, a condição é preexistente mesmo que nenhum médico tenha emitido laudo recente. O mesmo vale para quem sentiu dores, fez exames e ainda aguarda diagnóstico: o sintoma conhecido já conta.
A referência de cada plano está nas condições gerais, documento que a seguradora registra na SUSEP, o órgão que regula seguros no Brasil.
Diferença entre preexistente, crônica e congênita
Preexistente é o guarda-chuva: tudo que existia antes da viagem. Crônica é a condição de longa duração que exige controle contínuo, como diabetes. Congênita é a presente desde o nascimento, caso de uma cardiopatia.
Na prática, crônicas e congênitas quase sempre entram como preexistentes. A diferença importa porque alguns planos cobrem a crise aguda de doença crônica e negam a congênita, ou o contrário.
Por que quase todo plano exclui a preexistência
O seguro viagem foi desenhado para o imprevisto. Uma condição já conhecida tem risco previsível de gerar despesa, então as seguradoras a retiram da cobertura padrão e vendem a proteção em planos específicos, assunto da próxima seção.
O que o seguro viagem cobre quando a doença já existe

A regra geral é simples: o seguro paga a emergência, não a continuidade do tratamento. Se você tem asma e precisa de pronto-socorro depois de uma crise em Dublin, planos com cláusula de preexistente cobrem esse atendimento. A consulta de rotina pra renovar a receita da bombinha, não.
Essa cláusula costuma ter um sublimite: um teto menor dentro da cobertura médica total. Um plano de intercâmbio com 60 mil dólares de despesa médica pode, por exemplo, limitar o atendimento de preexistente a 10 mil ou 15 mil dólares. O valor exato varia por seguradora e só aparece nas condições gerais, por isso vale conferir antes de fechar.
O que fica de fora mesmo com a cláusula
Mesmo contratando a cobertura, ficam de fora o tratamento eletivo, exames de acompanhamento, medicação de uso contínuo e qualquer procedimento que podia esperar a volta ao Brasil. A seguradora cobre a estabilização do quadro, até você estar fora de risco.
Franquia na prática
Alguns planos aplicam franquia, a parte do custo que sai do seu bolso antes de o seguro pagar o resto. Uma franquia de 100 dólares em um atendimento de 800 significa reembolso de 700. Para quem fica seis meses ou mais fora, plano sem franquia costuma compensar: a chance de usar o seguro mais de uma vez aumenta.
Como escolher o plano certo tendo doença preexistente

Preço é o último filtro, não o primeiro. Antes dele, confira quatro pontos nas condições gerais do plano: se existe cláusula de preexistente, qual o sublimite dela, se há carência (período inicial sem cobertura) e se a seguradora aceita a sua idade sem acréscimo.
Num intercâmbio de seis meses, o sublimite pesa mais que em uma viagem de dez dias. Um teto de 10% sobre a cobertura total pode ser pouco se a condição exigir internação. Compare esse número entre planos, não só o valor cheio da apólice.
Destinos com exigência mínima
Se a escola fica no Espaço Schengen, o seguro precisa cobrir ao menos 30 mil euros em despesas médicas e repatriação, regra do Código de Vistos da União Europeia (Regulamento CE 810/2009, Comissão Europeia). Fora da Europa, consulte o consulado do país: alguns exigem apólice específica para visto de estudante, com duração igual à do curso.
Declarar a condição é proteção, não custo
Omitir uma doença conhecida pode anular a cobertura na hora em que você mais precisa, porque a seguradora verifica o histórico antes de pagar sinistros grandes. Declarar na contratação transforma a cláusula de preexistente em garantia real. Honestidade aqui é critério de segurança, não de preço.
Como contratar e acionar sem ser surpreendido na viagem

Separe a papelada antes do embarque. Leve receita médica recente, um laudo curto do seu médico descrevendo a condição e o tratamento, e uma lista dos remédios pelo nome genérico (o princípio ativo, já que marcas mudam de país para país). Guarde tudo em foto no celular e em papel.
Na hora do aperto, a ordem importa.
Ligue para a central de atendimento da seguradora antes de ir ao hospital, salvo risco imediato de vida. É a central que indica a rede credenciada e autoriza o atendimento. Quem paga por conta própria e pede reembolso depois entra num caminho mais lento, e a seguradora pode negar se entender que o caso era eletivo ou ligado à continuidade do tratamento, aquela zona que a cláusula de preexistente não cobre.
Se o reembolso for inevitável, guarde relatório médico com diagnóstico, notas fiscais detalhadas e comprovantes de pagamento. Recibo genérico sem descrição do serviço costuma travar a análise.
Os erros mais comuns são três: omitir a condição na contratação, buscar atendimento sem avisar a central e jogar fora os comprovantes. Qualquer um deles pode transformar uma crise de asma em Dublin numa conta de milhares de euros saindo do seu bolso.
O que fazer agora, com o embarque ainda longe
Aquele receio de pagar um seguro de seis meses e descobrir no balcão do hospital que a sua condição não está coberta tem solução, e ela começa meses antes do voo. Agora você sabe onde olhar: a cláusula de preexistente dentro das condições gerais, não o preço na primeira tela.
Se for guardar três coisas deste artigo, guarde estas:
- Preexistente é o que você já conhecia antes do embarque, com ou sem laudo. Omitir não esconde, só anula a cobertura.
- O seguro paga a emergência da condição, nunca a continuidade do tratamento. O sublimite dessa cláusula define o quanto você está protegido de verdade.
- Em intercâmbio longo, documentação organizada (receita, laudo curto, remédios pelo nome genérico) vale tanto quanto a apólice.
O passo prático cabe na sua agenda desta semana: peça ao seu médico o laudo resumido da condição, liste os princípios ativos dos seus remédios e separe duas ou três opções de plano com cláusula de preexistente para comparar o sublimite de cada uma. Com isso em mãos, a escolha deixa de ser chute.
Quando chegar nessa etapa, faça a cotação do seu plano de longa duração na Volta Seguro: você vê o preço final das seguradoras parceiras, recebe a indicação de melhor custo-benefício para o seu destino e a apólice chega por e-mail e WhatsApp, pronta para apresentar no consulado. Se o intercâmbio for na Europa, confira também as exigências de Schengen na página de seguro viagem Europa.
Seguro bom é o que você entendeu antes de precisar dele.
Perguntas frequentes
O que é considerado doença preexistente no seguro viagem?
É qualquer condição de saúde que você já conhecia antes de embarcar: diagnosticada por médico, em tratamento ou apenas com sintomas que você já percebia. Hipertensão, diabetes, asma e ansiedade em acompanhamento entram na lista. O detalhe que pega muita gente: não precisa existir laudo. Se você já sentia o problema antes da viagem, a seguradora pode tratar como preexistente na hora de analisar o atendimento.
Seguro viagem cobre doença preexistente?
Cobre a emergência, não o tratamento de rotina. Planos com cláusula de preexistente pagam o pronto-socorro se a condição descompensar durante a viagem, como uma crise de asma ou um pico de pressão. Consulta para renovar receita, exame de acompanhamento e continuidade de tratamento ficam de fora. Essa cobertura costuma ter um sublimite, um teto menor dentro da cobertura médica total, e esse número varia bastante entre planos.
O que acontece se eu omitir uma doença preexistente?
A seguradora pode negar o reembolso do atendimento ligado àquela condição. Na prática, ela analisa o prontuário do hospital no exterior: se o médico registrar que o problema era anterior à viagem, o plano sem cláusula de preexistente recusa a conta, e você paga do próprio bolso. Omitir não protege, só transfere o risco para você. O caminho seguro é escolher um plano que já inclua a cláusula.
Qual o melhor seguro viagem para quem tem doença preexistente?
Não existe um único melhor, existe o plano que passa em quatro filtros: ter cláusula de preexistente nas condições gerais, sublimite suficiente para o seu destino e tempo de viagem, ausência de carência (período inicial sem cobertura) e aceitação da sua idade sem acréscimo abusivo. Em intercâmbio de seis meses ou mais, o sublimite pesa muito mais que o preço da diária. Compare esses pontos antes de olhar o valor final.
Quanto custa seguro viagem com cobertura de preexistente?
Depende do destino, da duração e da sua idade, por isso nenhum número solto serve de referência. O que dá para afirmar: planos com cláusula de preexistente costumam custar mais que os básicos, e viagens longas como intercâmbio diluem esse custo por dia. A forma honesta de saber é cotar com seus dados reais. Na Volta Seguro você compara os planos lado a lado em https://voltaseguro.com.br/#cotar.
Diabetes e hipertensão impedem de contratar seguro viagem?
Não impedem. Você contrata normalmente, a diferença está no que o plano paga depois. Com cláusula de preexistente, uma descompensação da glicemia ou da pressão durante a viagem tem atendimento de emergência coberto, dentro do sublimite. Sem a cláusula, qualquer gasto ligado a essas condições pode ser negado. Quem tem diagnóstico conhecido deve tratar essa cláusula como critério eliminatório na escolha.
Preciso declarar doença preexistente ao contratar o seguro viagem?
Na maioria dos planos de viagem vendidos no Brasil não há questionário de saúde na contratação, então não existe formulário para declarar. A análise acontece depois, no atendimento ou no pedido de reembolso, com base no prontuário médico. Por isso a proteção real não está em declarar ou esconder, está em contratar um plano cujas condições gerais incluam cobertura de preexistente por escrito.
O que levar na viagem se tenho doença preexistente?
Três documentos resolvem a maior parte dos apertos: receita médica recente, um laudo curto do seu médico descrevendo a condição e o tratamento, e uma lista dos remédios pelo nome genérico (o princípio ativo, já que as marcas mudam de país para país). Guarde tudo em foto no celular e em papel. Na emergência, ligue primeiro para a central do seguro antes de ir ao hospital, sempre que a situação permitir.